

Artykuł opracowano na podstawie danych pochodzących z ankiety ekonomiczno-technicznej za 2024 rok przeprowadzonej przez Izbę Gospodarczą „Wodociągi Polskie”.
W badaniu ankietowym za 2024 rok wzięło udział 155 przedsiębiorstw wodociągowo-kanalizacyjnych – zarówno małych, średnich, jak i dużych. Przedstawione wyniki odnoszą się do grupy podmiotów objętych badaniem. Porównanie dotyczy udziału poszczególnych kategorii w kosztach obu rodzajów działalności.
Działalność wodociągowa i kanalizacyjna są prowadzone w ramach jednego systemu usług komunalnych, jednak różnią się technologią, zakresem wykorzystywanej infrastruktury oraz organizacją procesów. Różnice te znajdują odzwierciedlenie w strukturze kosztów.
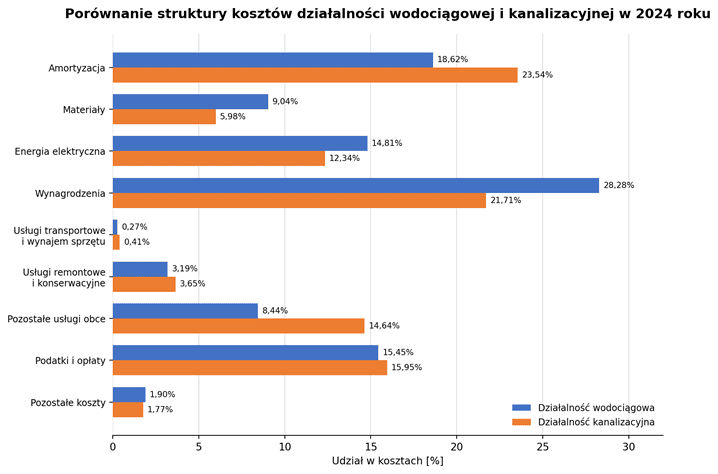
Wykres 1. Porównanie struktury kosztów działalności wodociągowej i kanalizacyjnej w 2024 roku [%]
Źródło: opracowanie własne na podstawie danych z ankiety ekonomiczno-technicznej IGWP za 2024 r.
Amortyzacja
Amortyzacja stanowiła 18,62% kosztów działalności wodociągowej i 23,54% kosztów działalności kanalizacyjnej. Jej udział był o 4,92 pkt proc. wyższy w działalności kanalizacyjnej.
Materiały
Koszty materiałów odpowiadały za 9,04% kosztów działalności wodociągowej oraz 5,98% kosztów działalności kanalizacyjnej. Ich udział był o 3,06 pkt proc. wyższy w działalności wodociągowej.
Energia elektryczna
Energia elektryczna stanowiła 14,81% kosztów działalności wodociągowej i 12,34% kosztów działalności kanalizacyjnej. Jej udział był o 2,47 pkt proc. wyższy w działalności wodociągowej.
Wynagrodzenia
Wynagrodzenia odpowiadały za 28,28% kosztów działalności wodociągowej oraz 21,71% kosztów działalności kanalizacyjnej. Ich udział był o 6,57 pkt proc. wyższy w działalności wodociągowej.
Usługi transportowe i wynajem sprzętu
Usługi transportowe i wynajem sprzętu stanowiły 0,27% kosztów działalności wodociągowej i 0,41% kosztów działalności kanalizacyjnej. Udział tej pozycji był o 0,14 pkt proc. wyższy w działalności kanalizacyjnej.
Usługi remontowe i konserwacyjne
Usługi remontowe i konserwacyjne odpowiadały za 3,19% kosztów działalności wodociągowej oraz 3,65% kosztów działalności kanalizacyjnej. Ich udział był o 0,46 pkt proc. wyższy w działalności kanalizacyjnej.
Pozostałe usługi obce
Pozostałe usługi obce stanowiły 8,44% kosztów działalności wodociągowej i 14,64% kosztów działalności kanalizacyjnej. Ich udział był o 6,20 pkt proc. wyższy w działalności kanalizacyjnej.
Łączny udział usług obcych
Trzy wyżej wymienione pozycje zaliczane do usług obcych stanowiły łącznie 11,90% kosztów działalności wodociągowej i 18,70% kosztów działalności kanalizacyjnej. Łączny udział usług obcych był zatem o 6,80 pkt proc. wyższy w działalności kanalizacyjnej, przy czym na wykresie ich składowe pozostają odrębnymi kategoriami kosztów.
Podatki i opłaty
Podatki i opłaty odpowiadały za 15,45% kosztów działalności wodociągowej oraz 15,95% kosztów działalności kanalizacyjnej. Ich udział był o 0,50 pkt proc. wyższy w działalności kanalizacyjnej.
Pozostałe koszty
Pozostałe koszty stanowiły 1,90% kosztów działalności wodociągowej i 1,77% kosztów działalności kanalizacyjnej. Ich udział był o 0,13 pkt proc. wyższy w działalności wodociągowej.
Podsumowanie
Porównanie pokazuje dwa odmienne profile kosztowe. Działalność wodociągowa charakteryzowała się większym udziałem wynagrodzeń, energii elektrycznej i materiałów. W działalności kanalizacyjnej relatywnie większe znaczenie miały amortyzacja oraz usługi obce, zwłaszcza pozostałe usługi obce. Udział podatków i opłat był w obu obszarach zbliżony.
Wyniki wskazują, że ocena presji kosztowej w przedsiębiorstwach wodociągowo-kanalizacyjnych powinna uwzględniać specyfikę obu rodzajów działalności. Zmiany wynagrodzeń, cen energii, kosztów usług zewnętrznych oraz potrzeb odtworzeniowych infrastruktury mogą oddziaływać na każdy z nich z inną siłą. Jednocześnie udziały procentowe opisują strukturę kosztów i nie pozwalają samodzielnie ocenić, która działalność generuje wyższe koszty w przeliczeniu na jednostkę świadczonej usługi.
Marta Wojnowska
główny specjalista ds. analiz ekonomicznych IGWP


